BtoBマーケティング予算の決め方|目標から逆算する考え方とスモールスタートの配分方法
BtoBマーケティングを始める際、「予算はいくら必要か」「売上の何%をかけるべきか」と悩む企業は少なくありません。しかし、売上比率や他社の相場だけで予算を決めると、自社が必要とする商談数・受注数と投資額がかみ合わないことがあります。
特にBtoBは、商材単価、商談化率、受注率、顧客のLTV、営業体制、既存のWeb基盤などによって必要な投資が大きく変わります。そのためターゲットメディアでは、予算の起点を「いくら使えるか」ではなく、「どのくらいの新規売上をつくりたいか」に置いて必要件数を逆算し、その後にLTVを踏まえて設定した許容CACと照らし合わせ、投資額が事業として成立するかを確認することを重視しています。
本記事では、BtoBマーケティング予算の決め方を、計算例とともに解説します。初年度から多くの施策へ広く配分するのではなく、小さく検証し、成果に応じて予算を組み替える方法まで紹介します。
特にBtoBは、商材単価、商談化率、受注率、顧客のLTV、営業体制、既存のWeb基盤などによって必要な投資が大きく変わります。そのためターゲットメディアでは、予算の起点を「いくら使えるか」ではなく、「どのくらいの新規売上をつくりたいか」に置いて必要件数を逆算し、その後にLTVを踏まえて設定した許容CACと照らし合わせ、投資額が事業として成立するかを確認することを重視しています。
本記事では、BtoBマーケティング予算の決め方を、計算例とともに解説します。初年度から多くの施策へ広く配分するのではなく、小さく検証し、成果に応じて予算を組み替える方法まで紹介します。
目次
BtoBマーケティング予算に「正しい売上比率」はない
マーケティング予算を検討するとき、「売上の何%が一般的か」を参考にする方法があります。売上比率は予算の大枠を確認する材料にはなりますが、その比率だけで自社の予算を決めるのは適切ではありません。
理由は、同じ売上規模のBtoB企業でも、扱う商材や顧客単価、営業期間、既存顧客からの売上比率、Webサイトやコンテンツの整備状況によって、新規顧客獲得に必要な活動が異なるためです。たとえば、Webサイトを全面的に整備する会社と、すでに受け皿があり広告運用だけを始める会社では、初年度に必要な予算構成は大きく変わります。
したがって、売上比率は予算感が極端に大きくないか、小さくないかを確認する参考値にとどめ、最終的な金額は自社が必要とする成果から逆算する方が実務的です。
理由は、同じ売上規模のBtoB企業でも、扱う商材や顧客単価、営業期間、既存顧客からの売上比率、Webサイトやコンテンツの整備状況によって、新規顧客獲得に必要な活動が異なるためです。たとえば、Webサイトを全面的に整備する会社と、すでに受け皿があり広告運用だけを始める会社では、初年度に必要な予算構成は大きく変わります。
したがって、売上比率は予算感が極端に大きくないか、小さくないかを確認する参考値にとどめ、最終的な金額は自社が必要とする成果から逆算する方が実務的です。
予算を決める前に「何を成果とするか」を先に決める
予算を決める前に明確にしたいのが、マーケティングで何を増やすのかです。「問い合わせを増やす」だけでは、予算の妥当性を判断しにくくなります。BtoBでは問い合わせが増えても、自社が営業したい企業からの相談でなければ、商談や受注にはつながりにくいためです。
BtoBマーケティングでは、「ターゲット接点 → ターゲットリード → 商談 → 案件 → 受注」までつなげて数字を見ることが重要です。予算も、この流れのどこを増やすための投資なのかを明確にして設計します。
BtoBマーケティングでは、「ターゲット接点 → ターゲットリード → 商談 → 案件 → 受注」までつなげて数字を見ることが重要です。予算も、この流れのどこを増やすための投資なのかを明確にして設計します。
BtoBマーケティング予算は「必要受注数」から逆算する
予算策定では、まず新規売上目標から必要受注数、必要商談数、必要ターゲットリード数を逆算します。この段階の目的は、「目標達成のために、どれだけの成果量が必要か」を把握することです。投資できる上限額はここで粗利から直接決めるのではなく、必要件数を算出した後に、顧客のLTVを踏まえた獲得コストの上限と照らし合わせて確認します。
基本の順番は、「新規売上目標 → 必要受注数 → 必要商談数 → 必要ターゲットリード数 → 必要な施策・予算」です。まず必要な成果量と施策費を試算し、その後に「1社を獲得するために、事業としていくらまで投資できるか」を確認します。施策ありきで予算を置くのではなく、必要な成果量から逆算することがポイントです。
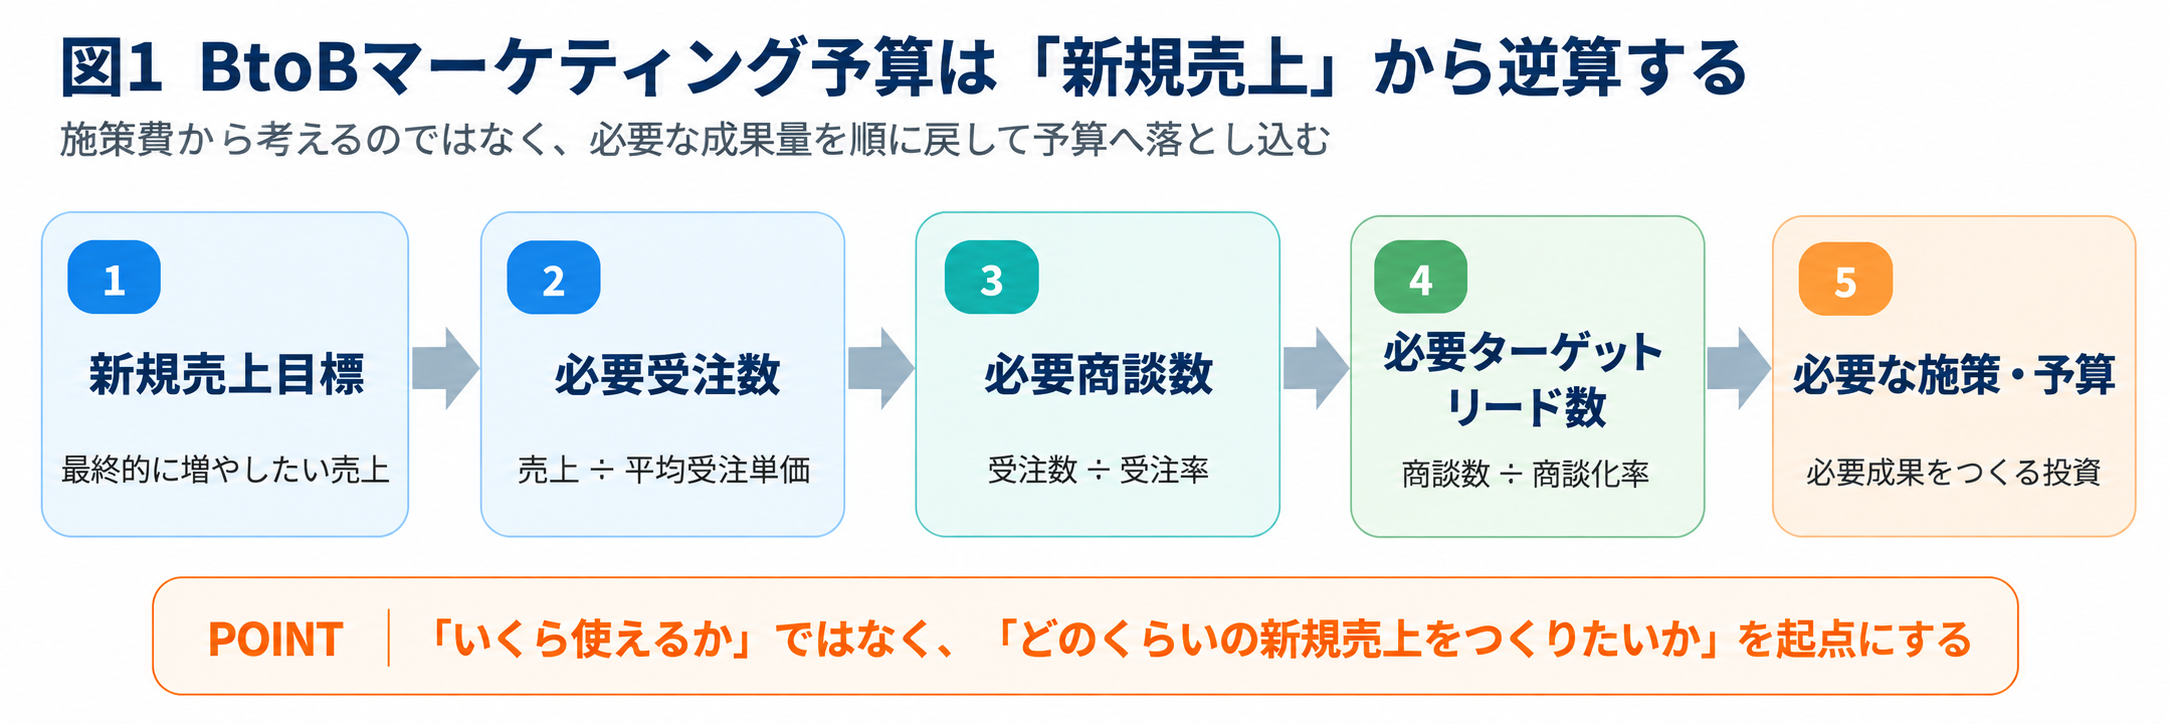
ここで重要なのは、すべてのリードを同じ1件として扱わないことです。自社が営業したい企業のリードが何件必要なのかを置くことで、「安価なリードを大量に集めること」自体が目的になるのを防げます。
基本の順番は、「新規売上目標 → 必要受注数 → 必要商談数 → 必要ターゲットリード数 → 必要な施策・予算」です。まず必要な成果量と施策費を試算し、その後に「1社を獲得するために、事業としていくらまで投資できるか」を確認します。施策ありきで予算を置くのではなく、必要な成果量から逆算することがポイントです。
ここで重要なのは、すべてのリードを同じ1件として扱わないことです。自社が営業したい企業のリードが何件必要なのかを置くことで、「安価なリードを大量に集めること」自体が目的になるのを防げます。
計算例|新規売上3,000万円を目指す場合の予算設計
ここでは計算方法を理解しやすくするため、仮の数値で試算します。実際の予算策定では、自社の平均受注単価、受注率、商談化率を使って計算してください。
この計算例では、まず新規売上目標から必要受注数・商談数・ターゲットリード数を把握します。ここでは投資上限までは決めず、必要な成果量を確認することに集中します。
なお、表の「仮のターゲットリード獲得単価3万円」は説明用の仮置きです。実務では、過去に同様の施策を実施している場合は実績単価を使い、実績がない場合は小規模なテストを行って自社のターゲットリード獲得単価を把握します。初回から3万円を前提に年間予算を固定するのではなく、テスト結果をもとに更新することが重要です。
この例では、3,000万円の新規売上をつくるために10件の受注が必要です。受注率25%なら40件の商談、ターゲットリードからの商談化率20%なら200件のターゲットリードが必要になります。さらに、仮に1件3万円でターゲットリードを獲得できるとすれば、獲得費は600万円です。
ただし、この600万円をそのまま「必要なマーケティング予算」と考えるわけではありません。Webページ制作、計測環境、コンテンツ制作などの基盤費が別途必要な場合があります。また、初めて取り組む施策では実際の獲得単価が分からないため、まずテストで自社の数値を取得する必要があります。
逆に、SEOや既存コンテンツ、過去のリードなどから商談をつくれる場合は、すべてのリードを広告費で獲得する必要はありません。計算結果は「必要な成果量」を把握するための基準とし、実際のチャネル構成に合わせて予算へ落とし込みます。
| 項目 | 仮定 | 算出結果 |
|---|---|---|
| 新規売上目標 | 3,000 万円 | 3,000 万円 |
| 平均受注単価 | 300 万円 | 必要受注数:10 件 |
| 商談からの受注率 | 25% | 必要商談数:40 件 |
| ターゲットリードからの商談化率 | 20% | 必要ターゲットリード数:200 件 |
| 仮のターゲットリード獲得単価 | 3 万円 | 獲得費の試算:600 万円 |
この計算例では、まず新規売上目標から必要受注数・商談数・ターゲットリード数を把握します。ここでは投資上限までは決めず、必要な成果量を確認することに集中します。
なお、表の「仮のターゲットリード獲得単価3万円」は説明用の仮置きです。実務では、過去に同様の施策を実施している場合は実績単価を使い、実績がない場合は小規模なテストを行って自社のターゲットリード獲得単価を把握します。初回から3万円を前提に年間予算を固定するのではなく、テスト結果をもとに更新することが重要です。
この例では、3,000万円の新規売上をつくるために10件の受注が必要です。受注率25%なら40件の商談、ターゲットリードからの商談化率20%なら200件のターゲットリードが必要になります。さらに、仮に1件3万円でターゲットリードを獲得できるとすれば、獲得費は600万円です。
ただし、この600万円をそのまま「必要なマーケティング予算」と考えるわけではありません。Webページ制作、計測環境、コンテンツ制作などの基盤費が別途必要な場合があります。また、初めて取り組む施策では実際の獲得単価が分からないため、まずテストで自社の数値を取得する必要があります。
逆に、SEOや既存コンテンツ、過去のリードなどから商談をつくれる場合は、すべてのリードを広告費で獲得する必要はありません。計算結果は「必要な成果量」を把握するための基準とし、実際のチャネル構成に合わせて予算へ落とし込みます。
投資上限はLTVから「許容CAC」を設定して確認する
必要件数と施策費を試算したら、次に「1社の新規顧客を獲得するために、事業としていくらまで投資できるか」を確認します。その基準になるのが許容CACです。許容CACとは、新規顧客1社を獲得するために許容できる獲得コストの上限です。
許容CACは、顧客が取引期間を通じてもたらすLTVを起点に設定します。売上ベースのLTVではなく、できるだけ粗利ベースのLTVを確認し、そこから顧客維持・導入対応などに必要なコストと確保したい利益を差し引き、「新規顧客獲得にいくらまで使えるか」を決めます。つまり、粗利そのものを投資上限とするのではなく、LTVを踏まえて許容CACを設定する考え方です。
CAC = 新規顧客獲得にかかった営業・マーケティング費用 ÷ 新規獲得顧客数
実績としてのCACは上記の式で確認します。一方、許容CACは将来の投資判断に使う上限値です。考え方の一例は「許容CAC = 粗利ベースLTV − 顧客維持・導入対応などのコスト − 確保したい利益」です。実際には商材の収益構造や回収期間、継続率、キャッシュフローも踏まえて設定します。
許容ターゲットリード単価 = 許容CAC × ターゲットリードから受注までの転換率
たとえば、ターゲットリードからの商談化率が20%、商談からの受注率が25%なら、ターゲットリードから受注までの転換率は5%です。LTVから設定した許容CACが60万円であれば、許容ターゲットリード単価は「60万円 × 5% = 3万円」となります。これにより、計算例で仮置きした3万円が、自社の事業条件から見て許容できる水準かを確認できます。
ROASは広告施策の効率を見る補助指標として使う
広告施策ではROAS(広告費用対効果)も確認できます。広告費に対して、広告経由でどれだけ売上を生み出したかを見る指標です。
ROAS(%)= 広告経由の売上 ÷ 広告費 × 100
ただし、BtoBでは受注までの期間が長く、営業活動の寄与も大きいため、ROASだけで全体のマーケティング予算を判断するのは適切ではありません。またROASは売上ベースのため、粗利率の違いも反映しません。広告チャネルの効率を見る補助指標として使い、CAC、商談単価、案件・受注貢献、粗利と合わせて判断します。
ROAS(%)= 広告経由の売上 ÷ 広告費 × 100
ただし、BtoBでは受注までの期間が長く、営業活動の寄与も大きいため、ROASだけで全体のマーケティング予算を判断するのは適切ではありません。またROASは売上ベースのため、粗利率の違いも反映しません。広告チャネルの効率を見る補助指標として使い、CAC、商談単価、案件・受注貢献、粗利と合わせて判断します。
初年度の予算は「基盤費」と「テスト費」に分ける
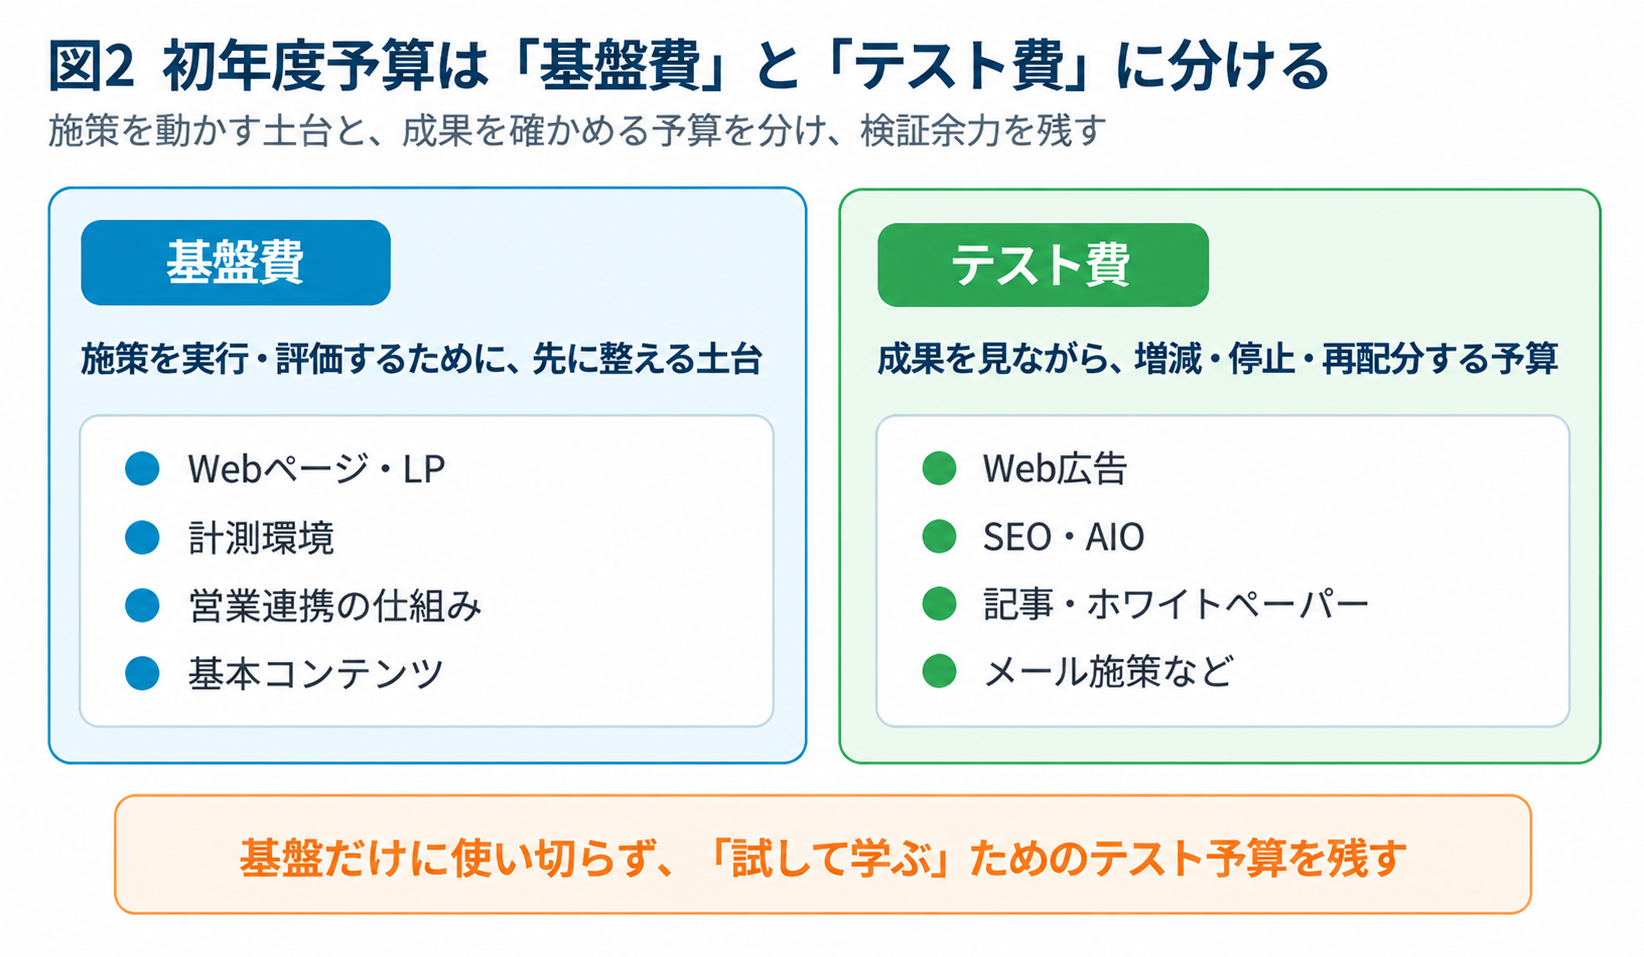
BtoBマーケティングの立ち上げでは、予算を一つの総額として扱うより、役割の異なる費用に分けた方が判断しやすくなります。特に初年度は、継続的に使う土台を整える「基盤費」と、成果を見ながら増減できる「テスト費」を分けて考えます。
たとえば、広告だけに予算を寄せても、遷移先のページで商材の価値が伝わらなければ問い合わせにつながりません。一方で、Webサイトの全面リニューアルに初年度予算の大半を使い切ると、集客施策を試す余力がなくなります。
重要なのは、施策を動かすための「基盤費」と、成果を確かめるための「テスト費」の両方を確保することです。立ち上げ時ほど固定的な支出を増やしすぎず、結果に応じて動かせる予算を残します。
| 区分 | 主な費用 | 考え方 |
|---|---|---|
| 基盤費 | Web ページ・LP、計測環境、営業連携の仕組み、基本コンテンツ | 施策を実行・評価するために先に整える |
| テスト費 | Web広告、SEO・AIO、記事・ホワイトペーパー制作、メール施策など | 成果を見ながら増減・停止・再配分する |
たとえば、広告だけに予算を寄せても、遷移先のページで商材の価値が伝わらなければ問い合わせにつながりません。一方で、Webサイトの全面リニューアルに初年度予算の大半を使い切ると、集客施策を試す余力がなくなります。
重要なのは、施策を動かすための「基盤費」と、成果を確かめるための「テスト費」の両方を確保することです。立ち上げ時ほど固定的な支出を増やしすぎず、結果に応じて動かせる予算を残します。
基盤費はいくらかけるか|テストに必要な最低限から決める
基盤費にも一律の正解比率はありません。重要なのは、最初から理想形を完成させることではなく、「施策を実行し、商談・受注まで評価できる最低限の土台」を整えることです。
・検証する施策に必要な受け皿だけを整える(例:サービスページ、問い合わせ・資料DL導線)
・成果を判断するための計測環境を整える
・獲得したリードを営業へつなぐ最低限の運用を決める
・検証に必要な予算を先に確保し、残りの範囲で基盤整備の優先順位をつける
基盤費が大きくなりすぎる場合は、全面リニューアルや大量のコンテンツ制作を一度に行うのではなく、検証対象の商材・ターゲット・チャネルを絞り、必要なページやコンテンツから段階的に整備します。基盤費は「将来必要になりそうなもの」ではなく、「今回の検証に必要なもの」から積み上げると判断しやすくなります。
・検証する施策に必要な受け皿だけを整える(例:サービスページ、問い合わせ・資料DL導線)
・成果を判断するための計測環境を整える
・獲得したリードを営業へつなぐ最低限の運用を決める
・検証に必要な予算を先に確保し、残りの範囲で基盤整備の優先順位をつける
基盤費が大きくなりすぎる場合は、全面リニューアルや大量のコンテンツ制作を一度に行うのではなく、検証対象の商材・ターゲット・チャネルを絞り、必要なページやコンテンツから段階的に整備します。基盤費は「将来必要になりそうなもの」ではなく、「今回の検証に必要なもの」から積み上げると判断しやすくなります。
予算が限られる場合は、施策を薄く広げない
予算が限られていると、「広告もSEOも展示会もメールも少しずつ実施した方がよい」と考えがちです。しかし、各施策への投資が小さすぎると十分な検証データが集まらず、どの施策が有効だったのか判断しにくくなります。
特にマーケティングの立ち上げ初期は、施策数を増やすことよりも、優先順位を決めて一つの流れを完成させることが重要です。限られた予算では、「ターゲットへの到達可能性」「商談までの距離」「検証のしやすさ」といった軸から優先順位を判断することが重要です。
最初は1~2施策へ絞り、「ターゲットへ届いたか」「ターゲットリードを獲得できたか」「商談につながったか」まで確認します。ボトルネックが見えてから次の施策へ予算を広げる方が、限られた予算でも改善の判断をしやすくなります。
特にマーケティングの立ち上げ初期は、施策数を増やすことよりも、優先順位を決めて一つの流れを完成させることが重要です。限られた予算では、「ターゲットへの到達可能性」「商談までの距離」「検証のしやすさ」といった軸から優先順位を判断することが重要です。
最初は1~2施策へ絞り、「ターゲットへ届いたか」「ターゲットリードを獲得できたか」「商談につながったか」まで確認します。ボトルネックが見えてから次の施策へ予算を広げる方が、限られた予算でも改善の判断をしやすくなります。
施策への予算配分は「比率」ではなく「役割」で考える
予算配分を考えるとき、「広告30%、SEO30%」のように先に比率を決める必要はありません。まず、それぞれの施策に何を担わせるかを整理します。同じ施策でも、企業の課題によって優先度は変わります。
たとえば、Webサイトに問い合わせ導線がほとんどない状態で広告費だけを増やしても、流入を成果へ変えにくくなります。反対に、受け皿が整っているのに集客が少ないのであれば、Web制作より広告やSEOへ予算を寄せる方が合理的です。
つまり、予算配分は「一般的な比率」から決めるのではなく、現在のボトルネックを解消する順番で決めます。
ターゲットメディアでは、予算配分を施策別の固定比率ではなく、「ターゲット接点 → ターゲットリード → 商談 → 案件 → 受注」のどこを改善する投資かで考えます。
たとえば、Webサイトに問い合わせ導線がほとんどない状態で広告費だけを増やしても、流入を成果へ変えにくくなります。反対に、受け皿が整っているのに集客が少ないのであれば、Web制作より広告やSEOへ予算を寄せる方が合理的です。
つまり、予算配分は「一般的な比率」から決めるのではなく、現在のボトルネックを解消する順番で決めます。
ターゲットメディアでは、予算配分を施策別の固定比率ではなく、「ターゲット接点 → ターゲットリード → 商談 → 案件 → 受注」のどこを改善する投資かで考えます。
予算は年度初めに固定せず、成果に応じて組み替える
マーケティング予算は、年度初めに決めた配分を12か月維持すること自体が目的ではありません。施策を実行すると、想定していた獲得単価や商談化率と実績に差が出ます。その差を確認しながら、より事業成果につながる施策へ予算を再配分します。
その際、クリック単価やCPLだけで評価しないことが重要です。リード単価が安くても、営業対象となる企業が少ない、あるいは商談につながらないのであれば、予算を増やす根拠にはなりません。
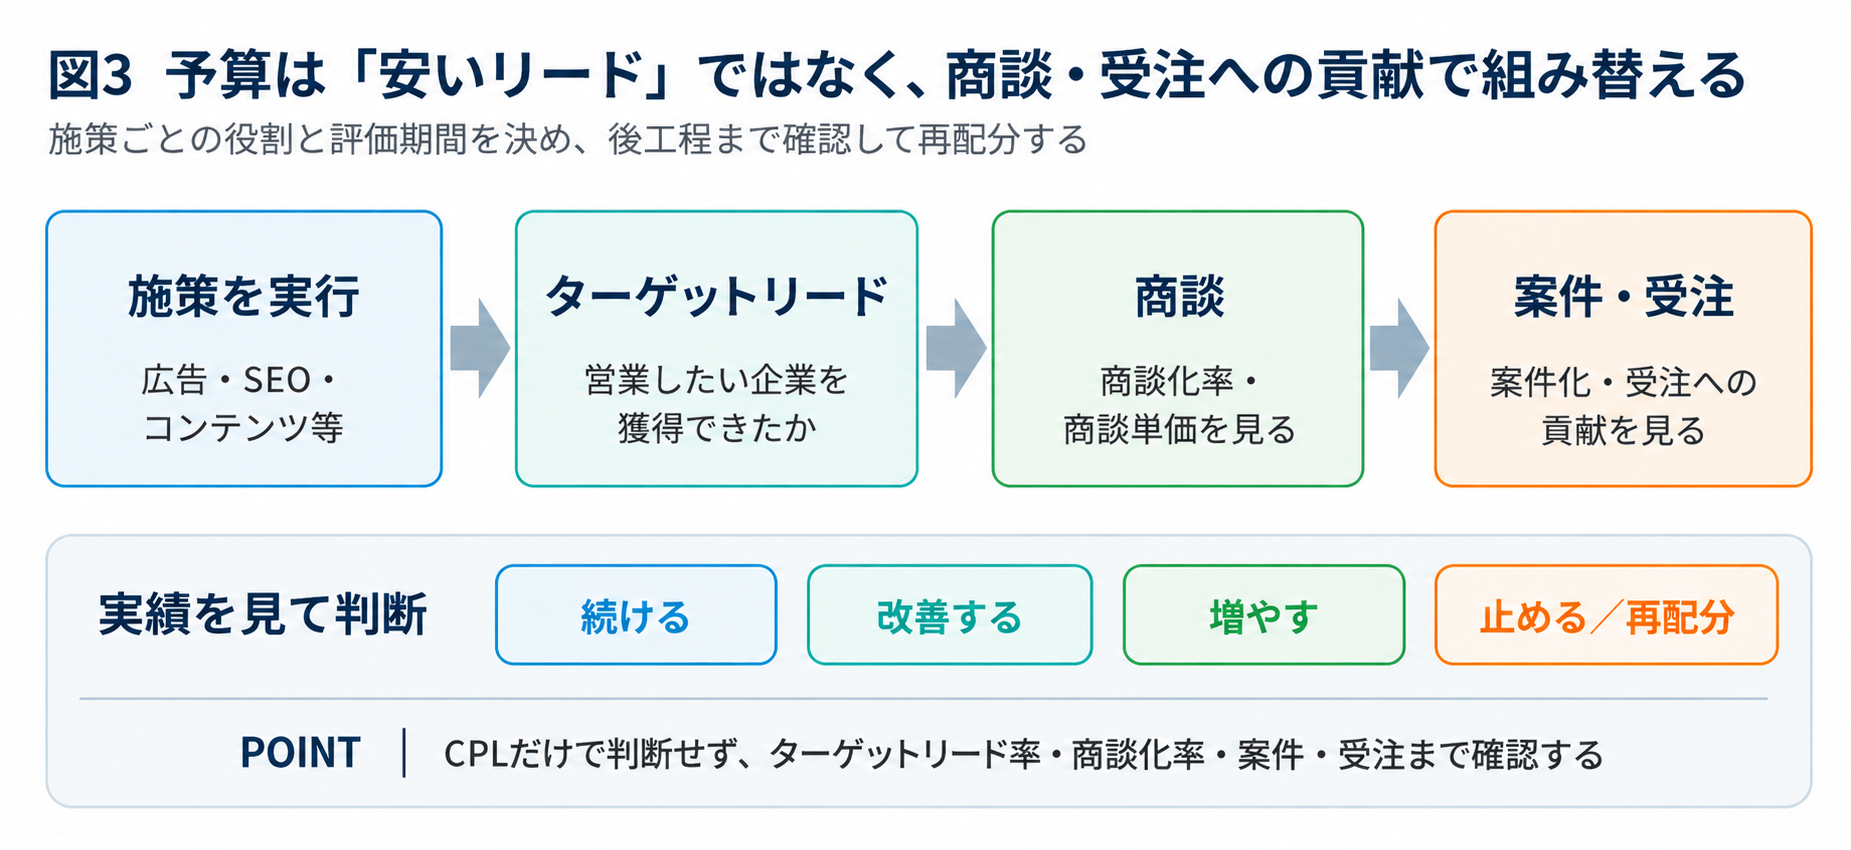
予算配分では、「安くリードが取れたか」だけでなく、営業したい企業との商談・案件を生み出せたかを確認することが重要です。短期の獲得単価だけではなく、ターゲットリード率や商談化率、案件・受注への貢献まで確認して配分を変えます。
その際、クリック単価やCPLだけで評価しないことが重要です。リード単価が安くても、営業対象となる企業が少ない、あるいは商談につながらないのであれば、予算を増やす根拠にはなりません。
| 確認指標 | 見るポイント | 判断例 |
|---|---|---|
| ターゲットリード単価 | 営業対象となる企業をいくらで獲得できたか | 安定して獲得できるなら増額候補 |
| 商談単価・商談化率 | 獲得したリードが商談へ進んでいるか | CPLが高くても商談効率が良ければ継続 |
| 案件化・受注貢献 | 商談が案件・受注へ進んでいるか | 受注貢献が確認できるチャネルへ再配分 |
| 検証データ量 | 判断できるだけの母数があるか | 母数不足なら即停止せず検証期間を確保 |
予算配分では、「安くリードが取れたか」だけでなく、営業したい企業との商談・案件を生み出せたかを確認することが重要です。短期の獲得単価だけではなく、ターゲットリード率や商談化率、案件・受注への貢献まで確認して配分を変えます。
予算見直しは「施策ごとの評価期間」を決めて行う
成果が見えるまでの期間は施策によって異なります。広告のように比較的短期間で反応を確認しやすい施策は月次で数値を見ながら改善し、SEO・コンテンツのように中長期で評価する施策は、十分な期間とデータを確保して判断します。すべての施策を同じ期間で評価しないことが重要です。
あらかじめ「続ける・改善する・止める・増やす」の判断条件を決めておけば、成果が見えない施策を惰性で継続したり、逆にデータが十分集まる前に停止したりすることを防げます。
あらかじめ「続ける・改善する・止める・増やす」の判断条件を決めておけば、成果が見えない施策を惰性で継続したり、逆にデータが十分集まる前に停止したりすることを防げます。
BtoBマーケティング予算でよくある失敗
相場だけで総額を決める
他社の売上比率や費用相場は参考になりますが、自社の受注単価や必要商談数を反映していません。相場から予算を置いた後は、必ず目標から逆算した必要成果量と照合します。
施策ごとに予算を均等配分する
施策にはそれぞれ役割があり、自社の課題によって優先順位も異なります。均等配分ではなく、現在のボトルネックを解消する施策へ重点的に配分します。
リード単価だけで増減を判断する
BtoBでは、リード数よりも「誰からのリードか」が重要です。ターゲットリード率、商談化率、案件化率まで確認し、営業成果につながるチャネルを評価します。
初年度から固定費を増やしすぎる
まだ成果の出る施策が分からない段階で、年間契約や大規模制作へ予算を固定しすぎると、検証結果に応じた変更が難しくなります。初期は検証余力を残し、成果が見えた領域へ追加投資できる構成にします。
BtoBマーケティング予算に関するよくある質問
Q1.BtoBマーケティング予算は売上の何%にすべきですか?
一律に「売上の○%」と決めるのではなく、売上比率は参考値として使うのがよいでしょう。商材単価、受注率、営業体制、既存のWeb基盤によって必要額は変わります。まず新規売上目標から必要受注数・商談数を逆算し、その後にLTVを踏まえて設定した許容CACと照らし合わせ、投資額が事業として成立するかを確認します。
Q2.初めてBtoBマーケティングを行う場合、いくらから始めるべきですか?
金額を先に決めるのではなく、検証したい仮説と必要なデータ量から考えます。初回から複数施策へ広げず、ターゲットと施策を絞り、一定期間で良し悪しを判断できる予算を確保します。
Q3.広告費とWeb制作費はどちらを優先すべきですか?
現在のボトルネックによって異なります。Webサイトに問い合わせ導線や十分な商材情報がなければ受け皿の整備が先です。受け皿が整っていて流入が少ない場合は、広告やSEOなど集客施策を優先します。
Q4.CPLが安い施策へ予算を寄せればよいですか?
CPLだけで判断するのは避けた方がよいでしょう。安くリードを獲得できても、ターゲット企業が少なかったり商談につながらなかったりすれば、事業成果には結び付きません。ターゲットリード単価や商談単価まで確認します。
Q5.予算はどのくらいの頻度で見直すべきですか?
数値は月次などで定期的に確認し、施策ごとに適切な評価期間を設定して配分を見直します。広告とSEO・コンテンツでは成果が見えるまでの期間が異なるため、すべてを同じタイミングで増減判断しないことが重要です。
Q6.成果が出なければ予算を減らすべきですか?
すぐに総予算を減らすのではなく、どこで成果が止まっているかを確認します。ターゲットへ届いていないのか、リードは取れているが商談にならないのかで打ち手は変わります。ボトルネックを特定し、訴求・受け皿・チャネル・営業フォローの順に見直します。
Q7.売上目標から逆算した予算が大きすぎる場合はどうすればよいですか?
必要予算が投資可能額を超える場合は、施策を無理に薄く広げるのではなく、対象商材・ターゲット・チャネルを絞って検証範囲を小さくします。同時に、受注単価や商談化率など、予算以外に改善できる前提条件がないかも確認します。
まとめ|予算は「相場」ではなく、必要な成果と検証順序から決める
BtoBマーケティング予算に、すべての企業へ当てはまる正解はありません。売上比率や他社の相場は参考にしつつ、自社の新規売上目標から必要受注数・商談数・ターゲットリード数を逆算し、その成果をつくるための施策へ予算を配分します。そのうえで、LTVを踏まえて設定した許容CACと照らし合わせ、顧客獲得への投資額が事業として成立するかを確認することが重要です。
特に立ち上げ初期は、基盤費と検証費を分け、1~2施策へ絞って小さく始めることをおすすめします。成果が見えたら、ターゲットリード単価や商談単価、受注貢献を確認しながら、成果の高い施策へ予算を組み替えていきます。
予算を「年度初めに決めて使い切る金額」ではなく、新規顧客獲得の仕組みをつくるために、仮説検証しながら配分する投資と捉えると、施策の優先順位や増減の判断も明確になります。
特に立ち上げ初期は、基盤費と検証費を分け、1~2施策へ絞って小さく始めることをおすすめします。成果が見えたら、ターゲットリード単価や商談単価、受注貢献を確認しながら、成果の高い施策へ予算を組み替えていきます。
予算を「年度初めに決めて使い切る金額」ではなく、新規顧客獲得の仕組みをつくるために、仮説検証しながら配分する投資と捉えると、施策の優先順位や増減の判断も明確になります。
まずは「デジタルセールス スタートアップガイド3点セット」で進め方を具体化
「マーケティング予算を考えたいが、何から始めるべきか分からない」「自社の場合、どの程度の成果を見込めるのか整理したい」という方に向けて、デジタルセールス スタートアップガイド3点セットをご用意しています。予算を決める前に、必要な施策・体制・成果の考え方を具体化する際にご活用ください。
・インバウンドで見込み客を獲得するデジタルセールスチームの作り方
・デジタルセールス計画書の作り方
・230案件以上の支援実績をもとにしたデジタルセールス導入効果の目安
売上・受注目標から必要な商談数や施策を整理し、限られた予算でどこから検証するかを具体化する際の参考としてご活用ください。
・インバウンドで見込み客を獲得するデジタルセールスチームの作り方
・デジタルセールス計画書の作り方
・230案件以上の支援実績をもとにしたデジタルセールス導入効果の目安
売上・受注目標から必要な商談数や施策を整理し、限られた予算でどこから検証するかを具体化する際の参考としてご活用ください。
本コラムの作成・編集者
ターゲットメディア株式会社 BtoBマーケティング研究チーム
私たちは、「日本のBtoBマーケティングをアップデートする」をミッションに活動する専門家チームです。
BtoB領域に特化して、17年以上・支援社数200社以上のマーケティング支援を手掛け、そこで蓄積された成功事例や実践的なノウハウを、現場で奮闘するマーケターの皆様にお届けしています。
チームには、戦略コンサルタント、データアナリスト、コンテンツ制作のプロフェッショナルが在籍し、多角的な視点から成功のヒントを発信します。